
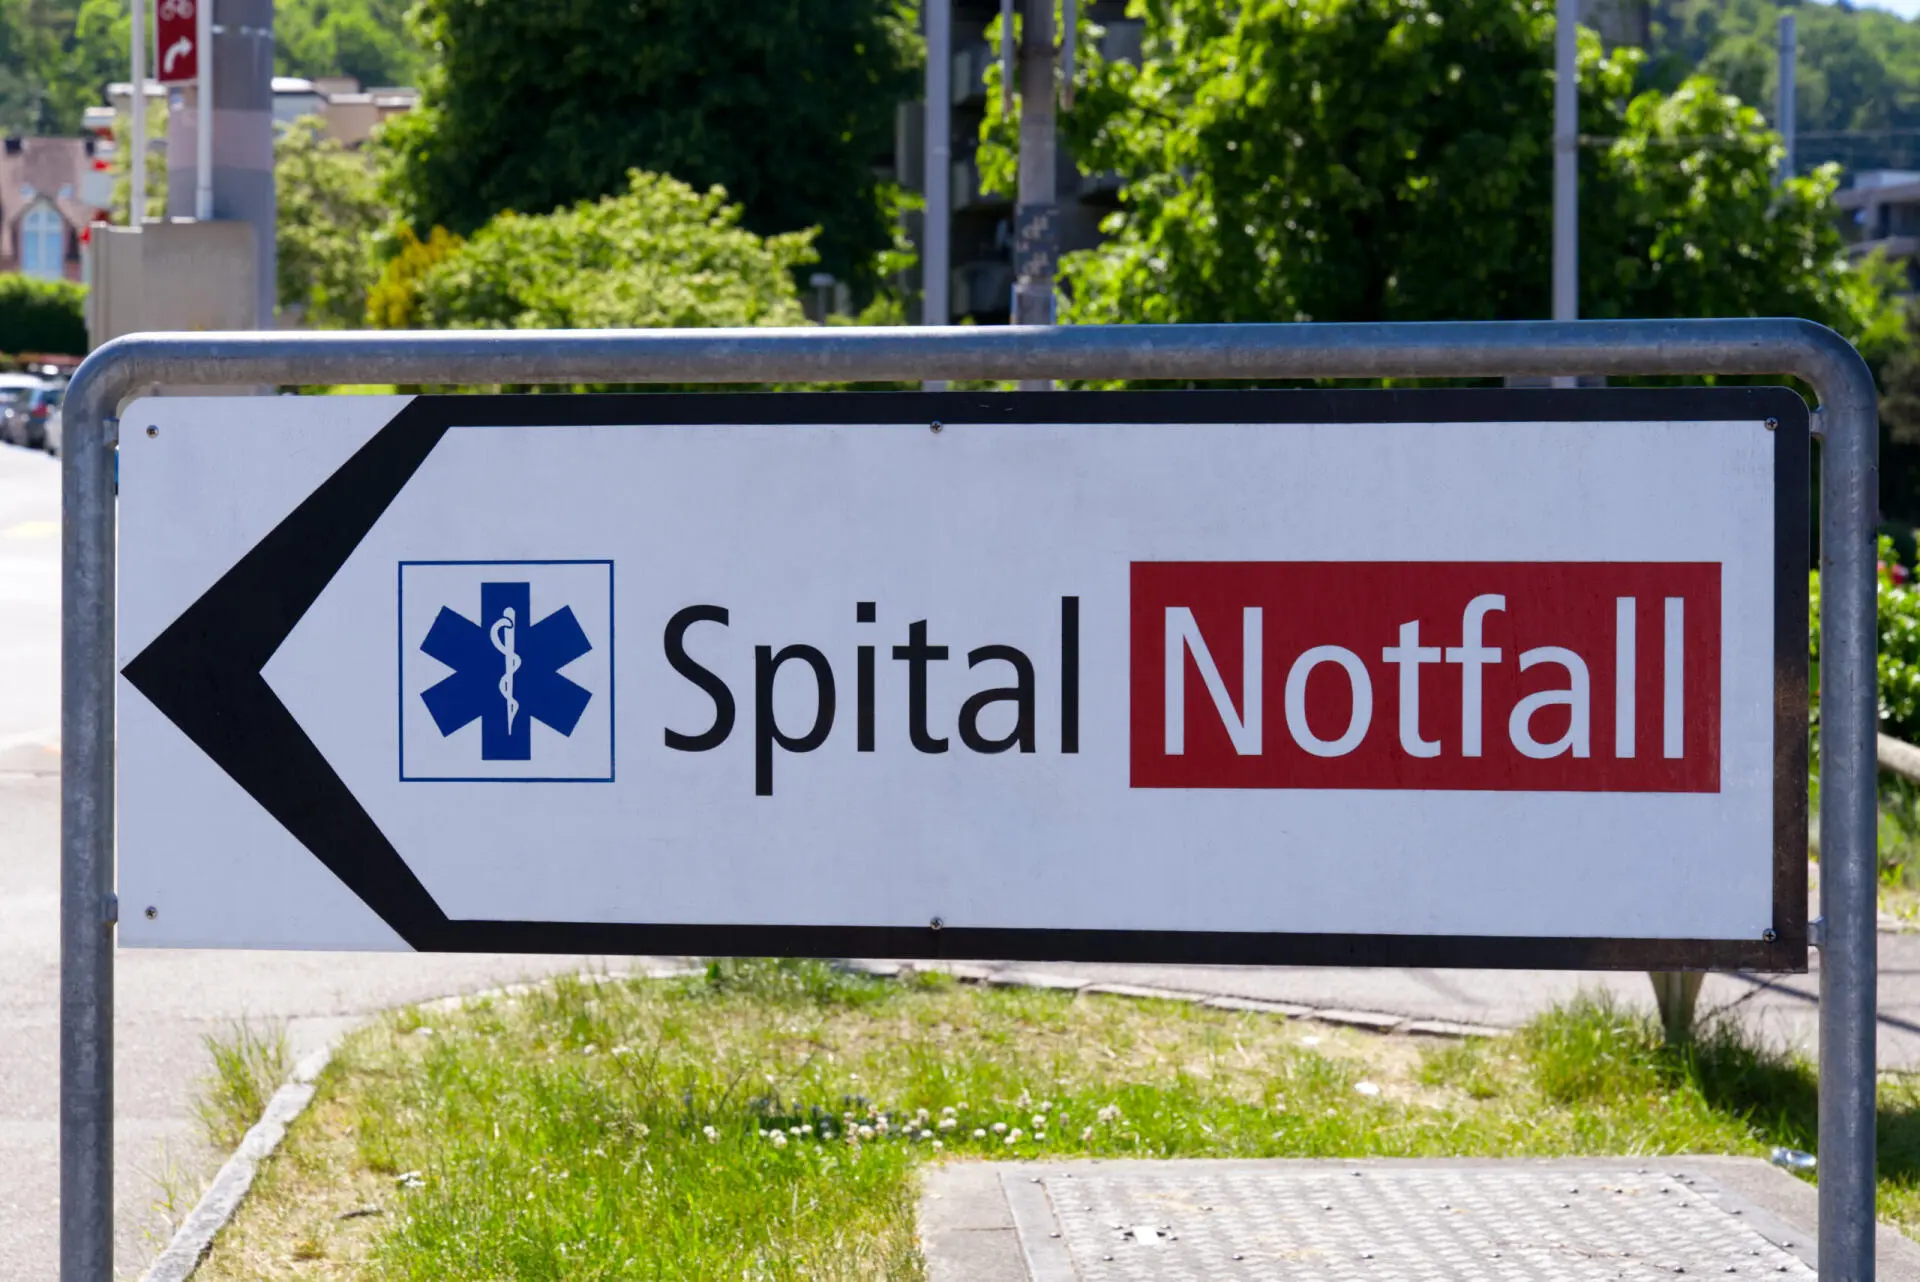
Infracore kommt als defensiver Schweizer Immobilienwert mit Spitalfokus an die Börse. Der Case lebt von langen, indexierten Mietverträgen, hoher Auslastung und einer erwarteten Dividendenrendite von rund 5.4%. Aus Sicht eines kritischen Anlegers ist der IPO aber kein Selbstläufer: Die Mieterstruktur ist stark auf Swiss Medical Network / AEVIS konzentriert, der Free Float bleibt moderat, und die Bewertung liegt nur rund 5% unter dem bereinigten NAV – also kein...
AKTIENSIGNALE
Infracore - Defensiver IPO mit Klumpenrisiko
ISIN: CH0019867685
Jetzt Artikel lesen und Aktienbewertungen entdecken
Der Börsenratgeber ist unabhängig und wird von seiner Lesergemeinschaft getragen. Werden Sie jetzt Leser:in und testen Sie 30 Tage kostenlos den vollen Zugang:
- Zugang zu detaillierten Charts
- Aktienbewertungen
- wöchentlicher Newsletter
- wöchentliches ePaper